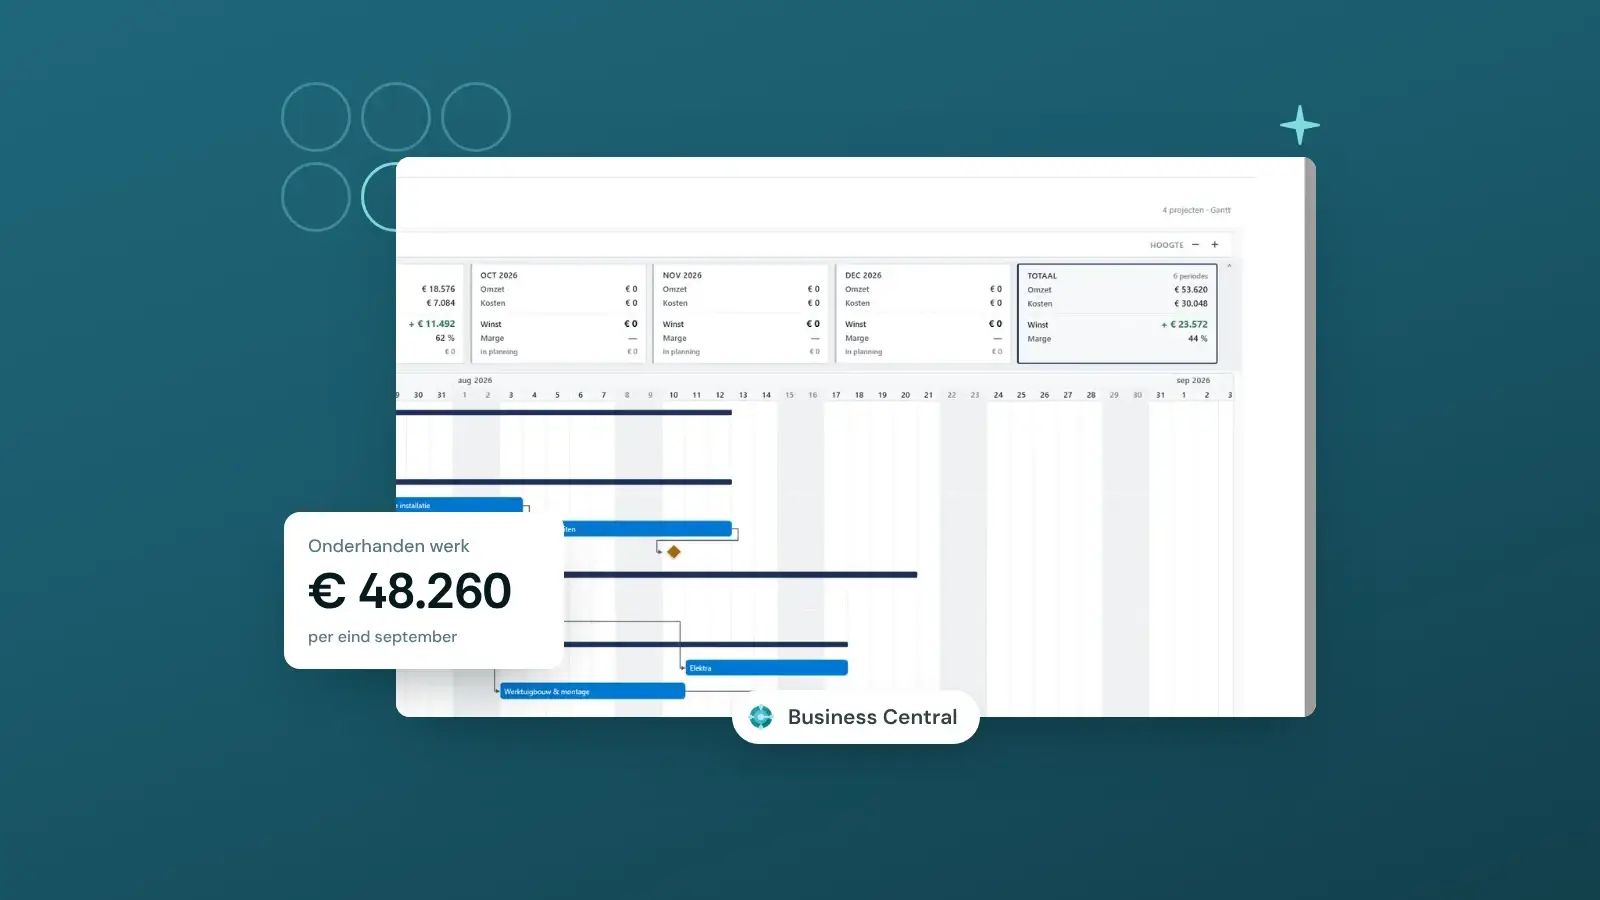
Onderhanden werk (OHW) is werk aan lopende projecten dat je al hebt uitgevoerd, maar nog niet volledig hebt gefactureerd. Je berekent het als gemaakte kosten plus de winst die je al mag nemen, min verwachte verliezen en de termijnen die je al hebt gefactureerd. Het saldo laat zien of je klant jou nog geld schuldig is, of dat je vooruit hebt gefactureerd.
Wie onderhanden werk per project bijhoudt, ziet tussentijds welk resultaat een project echt maakt. Zonder dat beeld ontdek je het pas bij de nacalculatie.
Een van de leerzaamste projecten uit mijn eigen ondernemersjaren was er een dat op papier prima liep. De uren kwamen binnen, de facturen gingen eruit, en halverwege het jaar keek ik naar een resultaat waar ik best tevreden mee was. Tot de eindafrekening. Toen bleek dat we maanden hadden gestuurd op een winst die er nog helemaal niet was. De kosten liepen voor op de opbrengsten, het werk was minder ver dan we dachten, en het mooie tussentijdse beeld was een luchtspiegeling geweest.
Ik vertel dit niet omdat het uitzonderlijk is. Ik vertel het omdat het de regel is. De meeste projectbedrijven die ik ken sturen een groot deel van het jaar op cijfers die niet kloppen, zonder dat iemand het doorheeft.
De oorzaak heeft bijna altijd dezelfde naam: onderhanden werk. Goede sturing op onderhanden werk in Business Central begint dan ook niet bij de techniek, maar bij het begrijpen waaróm dat beeld zo vaak scheef staat.
Onderhanden werk is je tussentijdse waarheid
Onderhanden werk, kortweg OHW, wordt vaak weggezet als een boekhoudkundig verplicht nummer. Iets wat je één keer per jaar met je accountant regelt, zodat de jaarrekening klopt. Zo heb ik er zelf ook lang naar gekeken.
Dat is de denkfout.
OHW is niet je jaarlijkse verplichting. Het is je enige betrouwbare tussentijdse waarheid. Bij een projectbedrijf lopen opbrengsten en kosten namelijk zelden gelijk op. Je maakt maandenlang kosten voordat je de laatste termijn factureert, of je factureert vooruit terwijl het werk nog moet gebeuren. Zolang je dat verschil niet zuiver in beeld brengt, weet je simpelweg niet of een lopend project geld verdient of geld verliest. Je weet het pas bij de nacalculatie. Dan kun je er niets meer aan doen.
De pijn zit hem in wat je in de tussentijd besluit op basis van dat verkeerde beeld. Neem je een extra kracht aan omdat het lekker lijkt te lopen. Doe je een investering omdat de cijfers ruimte lijken te geven. Neem je een vervolgopdracht aan tegen een tarief dat gebaseerd is op een marge die niet echt bestond.
Elk van die beslissingen bouwt voort op een fundament dat je niet hebt gecontroleerd. En als het fundament een schatting van vorig jaar is, bouw je in het donker.
Drie bouwstenen voor onderhanden werk dat klopt
Betrouwbaar onderhanden werk in Business Central klinkt ingewikkeld, maar het rust op drie vragen die iedere projectondernemer intuïtief snapt. Het gaat mis zodra je die drie niet structureel en actueel beantwoordt.
- Hoe ver ben je echt? Voortgang is de basis. Niet je gevoel over de voortgang, maar een onderbouwde bepaling. Voor het ene project meet je dat aan de hand van de gemaakte kosten ten opzichte van de verwachte kosten, voor het andere aan de hand van bereikte mijlpalen. Wat telt is dat de methode consistent is en dat de cijfers actueel zijn. Een voortgang die op een oude inschatting leunt, vervuilt alles wat erna komt.
- Welke kosten horen bij dit project? Klinkt vanzelfsprekend, gaat in de praktijk het vaakst mis. Uren die te laat of op het verkeerde project worden geschreven, materiaal dat niet wordt toegerekend, inkoop die ergens in een verzamelpost verdwijnt. Elke kostenpost die niet op het juiste project landt, maakt je OHW onbetrouwbaar. Niet een beetje, maar fundamenteel, want je vergelijkt vervolgens appels met een onvolledige mand peren.
- Welk resultaat mag je nu al nemen? Dit is de stap waar het echt spannend wordt en waar veel bedrijven op hun onderbuik varen. Op basis van de voortgang bepaal je welk deel van de opbrengst en het resultaat je in deze periode mag verantwoorden. Neem je te veel, dan schrijf je winst bij die nog verdiend moet worden. Neem je te weinig, dan verstop je resultaat dat er wel degelijk is. Beide geven je een vertekend stuur.
Zolang deze drie vragen los van elkaar en met vertraging worden beantwoord, blijft je OHW een momentopname die alweer verouderd is zodra je ernaar kijkt.
Hoe bereken je onderhanden werk?
Je berekent onderhanden werk per project, met één formule.
OHW = gemaakte kosten + genomen winst − verwachte verliezen − gefactureerde termijnen
Hoeveel winst je al mag nemen, hangt af van hoe ver het project is. Die voortgang meet je op drie manieren: de gemaakte kosten tegenover de totaal verwachte kosten, de fysieke voortgang, of een opname van het werk. Kies per soort project één manier en houd die vast.
Is het saldo positief, dan staat het project als vordering op je balans. Is het negatief, dan heb je meer gefactureerd dan je hebt verdiend en staat het bij de kortlopende schulden. Sinds 2022 mag je niet meer één totaalsaldo van alle projecten samen tonen (Accountancy van Morgen).
Rekenvoorbeeld onderhanden werk bij één project
Neem een project met een aanneemsom van € 200.000 en begrote kosten van € 160.000. Halverwege heb je € 96.000 aan kosten gemaakt en € 140.000 gefactureerd.
Wie alleen naar facturen en kosten kijkt, ziet € 44.000 winst. Meet je de voortgang op kosten, dan ben je op 60 procent (96.000 van 160.000). Bij die voortgang hoort € 120.000 opbrengst en € 24.000 resultaat. De overige € 20.000 heb je vooruitgefactureerd. Dat geld moet je nog verdienen.
Op de balans ziet dat er zo uit. € 96.000 kosten plus € 24.000 winst, min € 140.000 gefactureerd, geeft een OHW-saldo van min € 20.000. Dat staat als schuld op je balans.
Stijgen de verwachte kosten naar € 210.000, dan kost het project je € 10.000. Volgens RJ 221 neem je dat verlies direct, ook al ben je pas halverwege. Op dat moment kun je nog bijsturen.
Hetzelfde project per methode, bij de oorspronkelijke begroting van € 160.000:
| Methode | Wanneer | Opbrengst nu | Resultaat nu | OHW-saldo |
|---|---|---|---|---|
| Naar voortgang (percentage of completion) | Resultaat is betrouwbaar te schatten | € 120.000 | € 24.000 | − € 20.000 |
| Zero profit | Resultaat is nog niet betrouwbaar te schatten | € 96.000 | € 0 | − € 44.000 |
| Alleen facturen en kosten | Geen methode, wel vaak de praktijk | € 140.000 | € 44.000 | Niet in beeld |
Reken je onderhanden werk uit
Wat is de zero profit methode?
Bij de zero profit methode neem je tijdens het project geen winst. Je verantwoordt alleen opbrengst tot het bedrag van de gemaakte kosten die je waarschijnlijk vergoed krijgt. Volgens RJ 221 gebruik je die methode als je het resultaat van een project nog niet betrouwbaar kunt schatten, bijvoorbeeld vroeg in het project of bij een nieuw soort werk.
Kun je het resultaat wel betrouwbaar schatten, dan neem je winst naar rato van de voortgang. Bij beide methoden neem je een verwacht verlies direct, zoals in het voorbeeld hierboven.
Let op het verschil met de fiscus. De fiscale regel voor onderhanden werk (artikel 3.29b Wet IB 2001) gaat uit van winst naar rato van het uitgevoerde werk. Een zero profit waardering in je jaarrekening betekent dus niet vanzelf dat je fiscaal ook geen winst neemt. Stem dat af met je accountant.
Waarom “we regelen het met de accountant” niet meer volstaat
Er is een reden waarom veel projectbedrijven onderhanden werk in Business Central of welk systeem dan ook nog jaarlijks als een klus met de accountant behandelen. Bij één of twee projecten kan dat ook nog. Dan overzie je het zelf en corrigeer je aan het einde van het jaar de scheefgroei.
Maar zodra je meerdere projecten tegelijk draait, valt die aanpak om. De schattingen stapelen zich op, de onderlinge verschillen worden onzichtbaar, en de jaarlijkse correctie wordt een black box waar je zelf ook niet meer in gelooft. Je stuurt dan elf maanden per jaar blind en repareert in de twaalfde.
Dat het bovendien scherper moet, is niet alleen mijn mening. De Raad voor de Jaarverslaggeving heeft de richtlijn voor onderhanden projecten, RJ 221, aangescherpt met meer specifieke guidance over hoe je projectopbrengsten en projectkosten verantwoordt. De aangepaste richtlijn geldt voor verslagjaren die aanvangen op of na 1 januari 2025 (SRA, RJ 221). De kern van die richtlijn is dat je resultaat neemt naar rato van de voortgang van het project, en dat je een verwacht verlies direct verantwoordt zodra je het ziet aankomen. Dat wil je ook bedrijfsmatig: geen winst vieren die nog moet komen, en een tegenvaller onder ogen zien op het moment dat je er nog iets aan kunt doen.
De richtlijn is er dus niet om je te pesten. Ze beschrijft eigenlijk gewoon wat gezond ondernemerschap zou zijn als je het consequent zou volhouden. Het probleem is dat consequent volhouden handmatig vrijwel onmogelijk is.
Wat is het verschil tussen onderhanden projecten en onderhanden werk?
Onderhanden projecten voer je uit in opdracht van een klant. Onderhanden werk doe je strikt genomen voor eigen rekening en risico, zoals woningbouw zonder koper. Dat lijkt meer op voorraad, en tussentijds winst nemen hoort daar in principe niet bij (Accountancy van Morgen).
In de praktijk noemt bijna iedereen beide onderhanden werk, ook in dit artikel en in Business Central. Voor je jaarrekening maakt het wel uit. Zonder opdracht van een klant is er geen onderhanden project en gelden de regels uit RJ 221 niet.
Wat is het verschil tussen onderhanden werk en nog te factureren?
Nog te factureren omzet is werk dat klaar is en dat je alleen nog moet factureren, zoals uren van deze maand die je volgende maand factureert. Onderhanden werk gaat over een project dat nog loopt, waarbij je de opbrengst verdeelt naar voortgang.
Voor dienstverleners met lopende dossiers maar zonder echt project, zoals een adviesbureau, is nog te factureren omzet vaak de logischere post (Accountancy van Morgen).
Hoe boek je onderhanden werk?
De kosten boek je gewoon op je kostenrekeningen, per project. Termijnfacturen boek je op een balansrekening, zodat ze nog geen omzet zijn. Aan het eind van de periode boek je het onderhanden werk. Met de cijfers uit het rekenvoorbeeld, exclusief btw:
| Boeking | Debet | Credit | Bedrag |
|---|---|---|---|
| Termijnfacturen tijdens het project | Debiteuren | Gefactureerde termijnen (balans) | € 140.000 |
| Onderhanden werk aan het eind van de periode (kosten plus winst) | Onderhanden projecten (balans) | Netto-omzet (mutatie onderhanden projecten) | € 120.000 |
Op de balans zet je die twee per project tegen elkaar af. Hier blijft € 20.000 credit over, een schuld aan je klant. In je winst-en-verliesrekening staat € 120.000 omzet tegenover € 96.000 kosten. Bij oplevering boek je de gefactureerde termijnen tegen de OHW-post weg en staat het hele project in je omzet. De namen van de rekeningen verschillen per rekeningschema; Boekhoudplaza werkt het uit met de RGS-codes.
Onderhanden werk in Business Central, elke dag actueel
Hier komen de manier van werken en het systeem samen. De reden dat OHW zo vaak een jaarlijkse worsteling blijft, is niet dat ondernemers het niet begrijpen. Het is dat de informatie versnipperd zit. Uren in het ene pakket, inkoop in het andere, voortgang in het hoofd van de projectleider, en de financiële werkelijkheid ergens in een spreadsheet die één iemand bijhoudt.
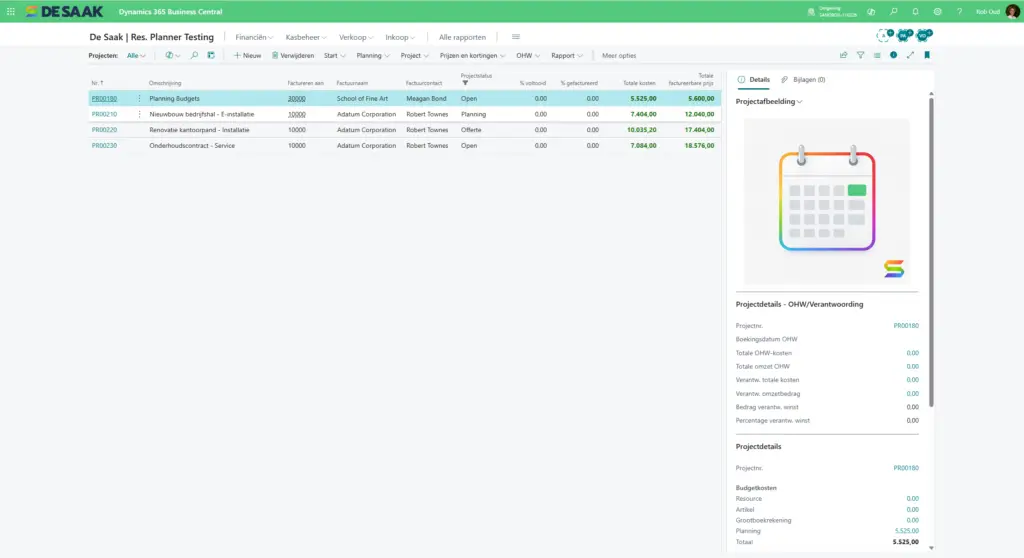
Waar wij bij De Saak naartoe werken, is dat die drie bouwstenen in één omgeving samenkomen en elkaar automatisch voeden. In de praktijk richten we onderhanden werk in Business Central in, omdat daar de projectadministratie, de kostenregistratie en de financiële verwerking in hetzelfde systeem leven.
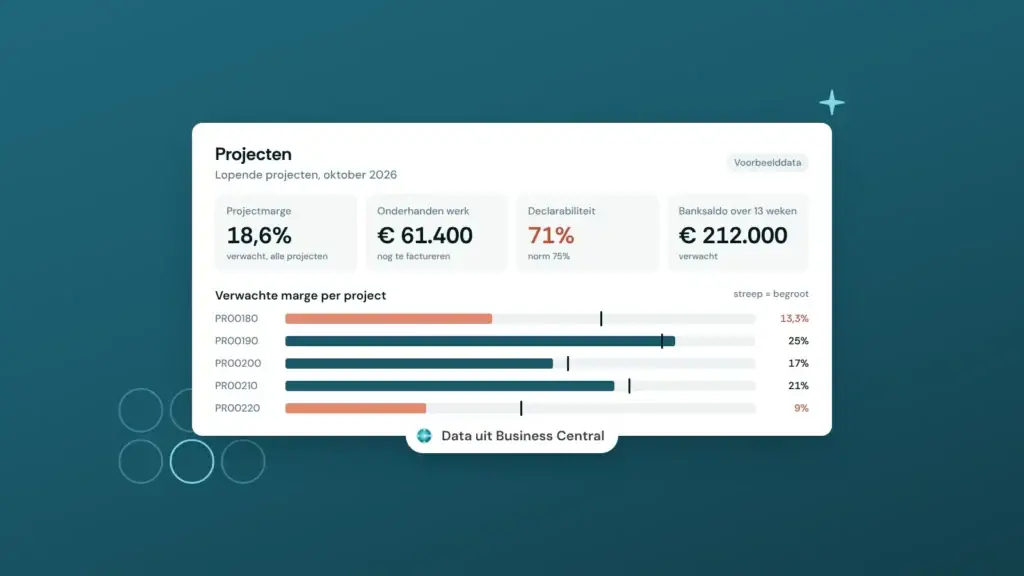
Uren en inkoop landen direct op het project. De voortgang wordt vastgelegd waar het werk gebeurt. En het onderhanden werk rolt daar continu uit, niet als jaarlijkse exercitie maar als een cijfer dat je elke dag kunt vertrouwen. Projectleider en directie zien dat in één onderhanden werk dashboard per project. Hoe wij dat bredere fundament inrichten, lees je op onze pagina over Business Central voor projectbedrijven.
 Met De Saak ProjectenZie het onderhanden werk per project, elke dag
Business Central rekent het OHW per project uit met een vaste methode en boekt het naar het grootboek (Microsoft Learn). Je kiest uit deze methoden:
| OHW-methode in Business Central | Kosten verantwoord | Omzet verantwoord |
|---|---|---|
| Percentage van voltooiing | Zodra ze geboekt zijn | Naar gemaakte kosten tegenover budget |
| Verkoopwaarde | Zodra ze geboekt zijn | In verhouding tot de gemaakte kosten, tegen verkoopwaarde |
| Kostenwaarde | Bij facturering | Gefactureerde prijs |
| Kosten van verkoop | Bij facturering | Gefactureerde prijs |
| Voltooid contract | Bij voltooiing | Bij voltooiing |
Voor winst naar voortgang volgens RJ 221 ligt Percentage van voltooiing het meest voor de hand. Welke methode bij jouw projecten past, bepaal je samen met je accountant.
Wat kloppend onderhanden werk je directie oplevert
Het verschil is bestuurlijk, meer dan technisch. Op het moment dat je OHW klopt, klopt je tussentijdse resultaat. En op het moment dat je tussentijdse resultaat klopt, ga je andere beslissingen nemen. Je ziet een project dat afglijdt terwijl je nog kunt ingrijpen. Je ziet welke projecten je marge dragen en welke die opeten. Je neemt je volgende opdracht aan op basis van wat je echt verdient, niet op basis van wat je hoopt.
Dat is het echte rendement van onderhanden werk in Business Central op orde. Een nettere jaarrekening is een prettig gevolg. De winst zit in een directie die stuurt op de werkelijkheid in plaats van op een schatting.
Durf je op je tussentijdse cijfers te sturen?
Als ik één ding uit mijn eigen leergeld zou willen doorgeven, is het dit: onderschat nooit hoeveel van je beslissingen leunen op cijfers die je niet echt hebt gecontroleerd. Het gevaarlijke aan een verkeerd OHW-beeld is dat het geruststellend fout is. Het ziet er goed uit, dus je vraagt niet door.
De vraag om mee te beginnen is simpel. Als je vandaag naar je tussentijdse cijfers kijkt, durf je daar dan een aannamebeslissing op te baseren? Durf je er een investering op te doen? Als het antwoord aarzelend is, dan weet je genoeg. Dan stuur je waarschijnlijk op een waarheid die er nog niet is.
Wil je eens samen kijken hoe betrouwbaar jouw tussentijdse projectcijfers werkelijk zijn, en wat er nodig is om onderhanden werk in Business Central echt te laten kloppen, dan denken we daar graag vrijblijvend over mee. Niet om je een systeem te verkopen, maar om helder te krijgen waar jouw OHW nu op leunt en wat er nodig is om er echt op te kunnen sturen. Neem contact op met De Saak.
Veelgestelde vragen
Wat betekent OHW?
OHW is de afkorting van onderhanden werk. Het is werk aan een lopend project dat je al hebt uitgevoerd maar nog niet volledig hebt gefactureerd.
Staat OHW op de balans of in de winst-en-verliesrekening?
Allebei. Het saldo per project staat op de balans, als vordering of als schuld. De verandering in een periode loopt via je omzet in de winst-en-verliesrekening.
Hoe vaak reken je het OHW uit?
Voor de jaarrekening minstens één keer per jaar, bij de jaarafsluiting. Wie erop wil sturen, rekent het elke maand uit, op hetzelfde moment als de voortgangsmeting.
Rekent Business Central het OHW automatisch uit?
Ja. Met de taak OHW berekenen rekent Business Central per project het onderhanden werk uit volgens de gekozen methode. Daarna boek je het naar het grootboek.
Bronnen